Domain gesetzlicheversicherungen.de kaufen?
Wir ziehen mit dem Projekt
gesetzlicheversicherungen.de um.
Sind Sie am Kauf der Domain
gesetzlicheversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesetzlicheversicherungen.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **

Ähnliche Suchbegriffe für Auslöser
Top-Angebote
Produkte zum Begriff Auslöser:
-
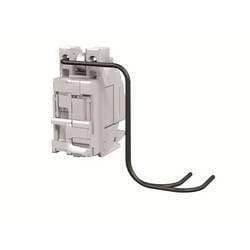
ABB A-AUSLÖSER-VERDR. Auslöser 1 St. Piece 1SDA066325R0001Kompaktleistungsschalter für Anlagenschutz gemäß EN 60947-2 (DIN VDE 0660, Teil 101), Kompaktlasttrennschalter gemäß EN 60947-3 (DIN VDE 0660, Teil 107). Die Kompaktleistungs- / Lasttrennschalter Tmax XT entsprechen den unterschiedlichen Anlagenanforderungen von Gleich- und Wechselstromnetzen. Tmax XT mit thermomagnetischen- oder elektronischen Auslösern sind einsetzbar zum Schutz von Energieverteilungen, Kabeln, Generatoren und Motoren. Viele dieser Leistungsschalter können auch in Kommunikationssystemen benutzt werden. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sowie Versionsumbausätze (steckbar / ausfahrbar) stehen zur Verfügung. Verschiedene Feldbus und IP-Kommunikationsprotokolle können zum Einsatz kommen. Der Installationsprozess wird, dank der Bluetooth- und Ekip-Konnektivität für mobile Geräte, vereinfacht. Die in die SACE Tmax XT-Serie integrierte Konnektivität verknüpft Smartphones, Tablets und PCs in Echtzeit mit Datenanalysetools auf der ABB AbilityTM Cloud-Plattform.179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
-
Was sind Selbsthypnose-Auslöser?
Selbsthypnose-Auslöser sind spezifische Worte, Bilder oder Handlungen, die eine Person dabei unterstützen, in einen hypnotischen Zustand zu gelangen. Diese Auslöser können individuell unterschiedlich sein und dienen dazu, das Unterbewusstsein zu aktivieren und den Geist auf die Hypnose vorzubereiten. Beispiele für Selbsthypnose-Auslöser sind wiederholte Affirmationen, Entspannungstechniken wie Atemübungen oder das Betrachten eines bestimmten Objekts. Durch regelmäßiges Training können Selbsthypnose-Auslöser effektiv genutzt werden, um das eigene Unterbewusstsein positiv zu beeinflussen und Veränderungen herbeizuführen. **
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **

Was sind Auslöser für Schlaganfall?
Was sind Auslöser für Schlaganfall? Ein Schlaganfall kann durch verschiedene Faktoren ausgelöst werden, darunter Bluthochdruck, Diabetes, hoher Cholesterinspiegel, Rauchen, ungesunde Ernährung und Bewegungsmangel. Weitere Risikofaktoren sind Übergewicht, Stress, Alkoholkonsum und genetische Veranlagung. Es ist wichtig, diese Risikofaktoren zu erkennen und zu kontrollieren, um das Risiko eines Schlaganfalls zu minimieren. Ein gesunder Lebensstil, regelmäßige ärztliche Untersuchungen und die Einhaltung von medizinischen Empfehlungen können dazu beitragen, das Risiko eines Schlaganfalls zu reduzieren. **
Was ist AEL mit Auslöser?
Was ist AEL mit Auslöser? AEL steht für Auslöser-Ereignis-Liste, eine Methode zur Identifizierung und Bewertung potenzieller Auslöser für unerwünschte Ereignisse. Diese Liste hilft dabei, mögliche Ursachen von Problemen oder Fehlern zu identifizieren und geeignete Maßnahmen zur Vermeidung oder Minimierung dieser Auslöser zu entwickeln. Durch die systematische Erfassung und Analyse von Auslösern können Organisationen präventive Maßnahmen ergreifen, um Risiken zu minimieren und die Sicherheit zu verbessern. Die AEL mit Auslöser ist somit ein wichtiges Instrument im Risikomanagement und der Qualitätssicherung. **
Top-Angebote
Produkte zum Begriff Auslöser:
-
SEZ Unterspannungsauslöser U-Auslöser Auslöser VC 230V SEZ 0099865SEZ Unterspannungsauslöser VC 230V SEZ Unterspannungsauslöser U-Auslöser Auslöser VC 230V 0099865 SEZ Nennspannung AC: 230V Betriebsspannungbereich 70 - 110% Max. Abschaltstrom 0,6 A(V) Ausschaltzeit max. 50 ms Frequenz 50Hz Montage rechte Seite der Leitungsschutzschalter/Hauptschalter (Schrauben ) Leitungsuerschnitt 1,5-6 mm2 Schutzart IP 20 Hersteller SEZ Artikel nummer 0099865 Symbol VC EAN 85850090050935,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
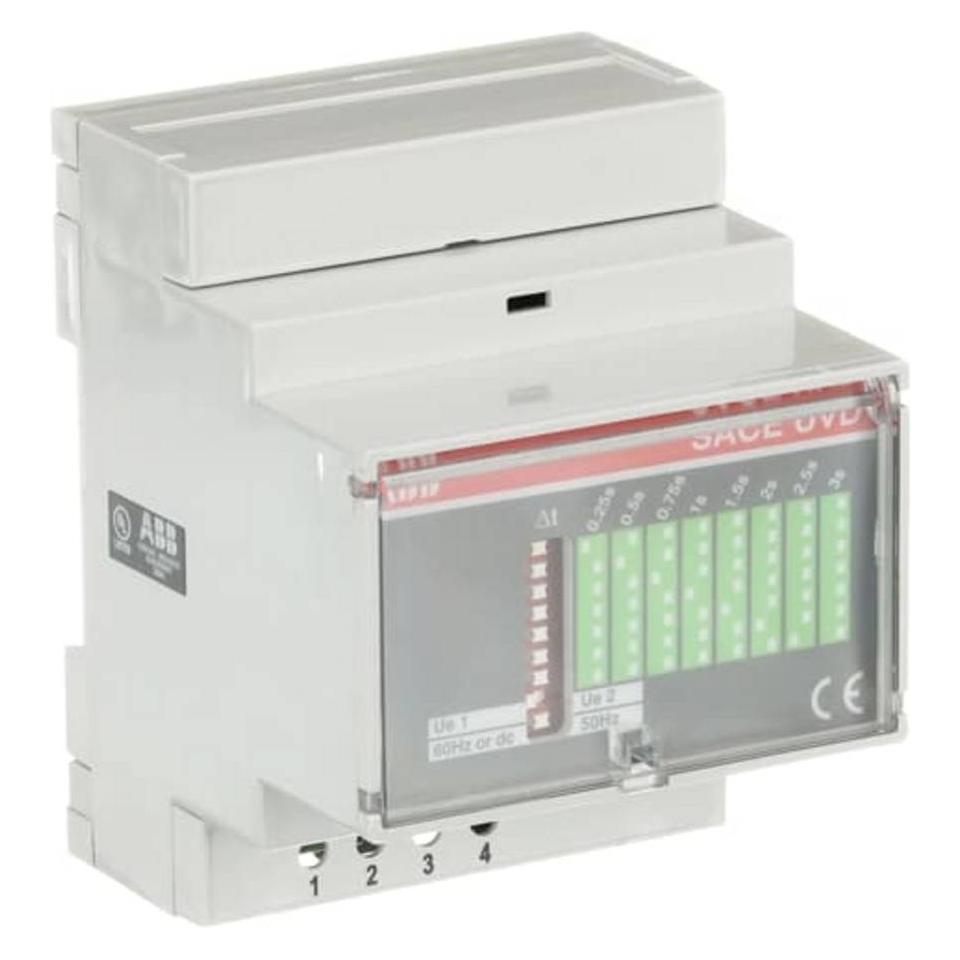
ABB A-AUSLÖSER-VERDR. Auslöser 1 St. Piece 1SDA066325R0001Kompaktleistungsschalter für Anlagenschutz gemäß EN 60947-2 (DIN VDE 0660, Teil 101), Kompaktlasttrennschalter gemäß EN 60947-3 (DIN VDE 0660, Teil 107). Die Kompaktleistungs- / Lasttrennschalter Tmax XT entsprechen den unterschiedlichen Anlagenanforderungen von Gleich- und Wechselstromnetzen. Tmax XT mit thermomagnetischen- oder elektronischen Auslösern sind einsetzbar zum Schutz von Energieverteilungen, Kabeln, Generatoren und Motoren. Viele dieser Leistungsschalter können auch in Kommunikationssystemen benutzt werden. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sowie Versionsumbausätze (steckbar / ausfahrbar) stehen zur Verfügung. Verschiedene Feldbus und IP-Kommunikationsprotokolle können zum Einsatz kommen. Der Installationsprozess wird, dank der Bluetooth- und Ekip-Konnektivität für mobile Geräte, vereinfacht. Die in die SACE Tmax XT-Serie integrierte Konnektivität verknüpft Smartphones, Tablets und PCs in Echtzeit mit Datenanalysetools auf der ABB AbilityTM Cloud-Plattform.179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
Ähnliche Suchbegriffe für Auslöser
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Selbsthypnose-Auslöser?
Selbsthypnose-Auslöser sind spezifische Worte, Bilder oder Handlungen, die eine Person dabei unterstützen, in einen hypnotischen Zustand zu gelangen. Diese Auslöser können individuell unterschiedlich sein und dienen dazu, das Unterbewusstsein zu aktivieren und den Geist auf die Hypnose vorzubereiten. Beispiele für Selbsthypnose-Auslöser sind wiederholte Affirmationen, Entspannungstechniken wie Atemübungen oder das Betrachten eines bestimmten Objekts. Durch regelmäßiges Training können Selbsthypnose-Auslöser effektiv genutzt werden, um das eigene Unterbewusstsein positiv zu beeinflussen und Veränderungen herbeizuführen. **
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
-
Was sind Auslöser für Schlaganfall?
Was sind Auslöser für Schlaganfall? Ein Schlaganfall kann durch verschiedene Faktoren ausgelöst werden, darunter Bluthochdruck, Diabetes, hoher Cholesterinspiegel, Rauchen, ungesunde Ernährung und Bewegungsmangel. Weitere Risikofaktoren sind Übergewicht, Stress, Alkoholkonsum und genetische Veranlagung. Es ist wichtig, diese Risikofaktoren zu erkennen und zu kontrollieren, um das Risiko eines Schlaganfalls zu minimieren. Ein gesunder Lebensstil, regelmäßige ärztliche Untersuchungen und die Einhaltung von medizinischen Empfehlungen können dazu beitragen, das Risiko eines Schlaganfalls zu reduzieren. **
-
Was ist AEL mit Auslöser?
Was ist AEL mit Auslöser? AEL steht für Auslöser-Ereignis-Liste, eine Methode zur Identifizierung und Bewertung potenzieller Auslöser für unerwünschte Ereignisse. Diese Liste hilft dabei, mögliche Ursachen von Problemen oder Fehlern zu identifizieren und geeignete Maßnahmen zur Vermeidung oder Minimierung dieser Auslöser zu entwickeln. Durch die systematische Erfassung und Analyse von Auslösern können Organisationen präventive Maßnahmen ergreifen, um Risiken zu minimieren und die Sicherheit zu verbessern. Die AEL mit Auslöser ist somit ein wichtiges Instrument im Risikomanagement und der Qualitätssicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.