Domain gesetzlicheversicherungen.de kaufen?
Wir ziehen mit dem Projekt
gesetzlicheversicherungen.de um.
Sind Sie am Kauf der Domain
gesetzlicheversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesetzlicheversicherungen.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **

Ähnliche Suchbegriffe für Verbier
Top-Angebote
Produkte zum Begriff Verbier:
-
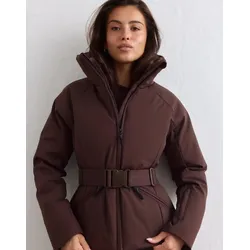
Damen Skijacke Wasserdicht Daunengefüttert Körpernah Verbier SchokoladenbraunDie aim'n Verbier Jacke ist eine körpernah geschnittene, daunengefütterte Winterjacke, die Funktionalität für die Piste mit urbanem Stil verbindet. Das zweilagige, wasserdichte und dehnbare Material mit einer Wassersäule von 5000 mm, einer Atmungsaktivität von 5000 g/m2 und einer Daunenfüllung mit 600 Bauschkraft bietet Wärme und Bewegungsfreiheit bei kaltem, wechselhaftem Wetter. Ein großzügiger, mit weichem Kunstfell gefütterter Stehkragen sorgt für Behaglichkeit, während ein glänzender, wasserabweisender Zwei-Wege-Reißverschluss vorne und mehrere Taschen mit wasserabweisenden Reißverschlüssen deine wichtigsten Dinge sicher verstauen. Mit dem verstellbaren elastischen Gürtel mit Schnalle und dem Kordelzug am Saum kannst du die Silhouette anpassen. Innen ist der obere Rumpfbereich mit Kunstfell gefüttert, der untere mit einer Polsterung mit Rautensteppung; eng anliegende Innenbündchen aus Jerseystoff halten Zugluft ab. Ideal zum Skifahren und für winterliche Tage im Freien. Passform: Körpernah Material: Obermaterial 92% Polyester, 8% Elasthan; Füllung 90% Daunen, 10% Federn (RDS-zertifiziert); Futter 100% recyceltes Polyester; Kunstfell 100% Polyester. Wichtige Merkmale: - Wasserdichtes Material (5000 mm) - Atmungsaktivität 5000 g/m2/24h - Wasserabweisender Zwei-Wege-Reißverschluss - Skipasstasche und Innentasche - Inklusive verstellbarem elastischem Gürtel - Verstellbarer Saum und Innenbündchen aus Jerseystoff299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
-
Wie hoch ist die Krankenversicherung und Pflegeversicherung bei Rentnern?
Die Höhe der Krankenversicherung und Pflegeversicherung bei Rentnern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Rentenbezug und dem gewählten Krankenversicherungsmodell. Rentner müssen in der Regel einen Beitragssatz zur Krankenversicherung von etwa 14,6% ihres Renteneinkommens zahlen. Dieser Beitragssatz setzt sich aus dem allgemeinen Beitragssatz zur Krankenversicherung und dem Zusatzbeitragssatz der jeweiligen Krankenkasse zusammen. Die Pflegeversicherung wird mit einem Beitragssatz von 3,05% des Renteneinkommens berechnet. Es gibt jedoch auch Möglichkeiten, sich von der Kranken- und Pflegeversicherungspflicht befreien zu lassen, zum Beispiel wenn man anderweitig versichert ist oder bestimmte Voraussetzungen erfüllt. **


Wie kann die Beitragsberechnung in verschiedenen Versicherungsbereichen, wie beispielsweise Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, durchgeführt werden und welche Faktoren spielen dabei eine Rolle?
Die Beitragsberechnung in verschiedenen Versicherungsbereichen erfolgt in der Regel auf Basis von Risikofaktoren und individuellen Merkmalen. In der Krankenversicherung können Faktoren wie Alter, Gesundheitszustand und gewählter Leistungsumfang eine Rolle spielen. In der Rentenversicherung hängt der Beitrag von Faktoren wie dem Einkommen und der gewählten Versicherungsform ab. In der Haftpflichtversicherung können Faktoren wie Beruf, Wohnort und Deckungssumme die Beitragshöhe beeinflussen. Die genaue Berechnung kann je nach Versicherungsunternehmen und Tarif variieren. **
Sind Sie von der Krankenversicherung und oder sozialen Pflegeversicherung befreit?
Sind Sie von der Krankenversicherung und oder sozialen Pflegeversicherung befreit? Diese Frage ist wichtig, um sicherzustellen, dass Sie über die notwendige Krankenversicherung und Pflegeversicherung verfügen. In Deutschland besteht eine Pflicht zur Krankenversicherung, daher ist es wichtig zu klären, ob Sie von dieser Pflicht befreit sind. Wenn Sie beispielsweise privat versichert sind oder bestimmte Voraussetzungen erfüllen, könnten Sie von der gesetzlichen Krankenversicherung befreit sein. Es ist auch wichtig zu prüfen, ob Sie von der sozialen Pflegeversicherung befreit sind, da diese ebenfalls eine wichtige Absicherung im Pflegefall bietet. Daher ist es ratsam, sich über Ihre Versicherungssituation zu informieren und gegebenenfalls eine Befreiung zu beantragen. **
Top-Angebote
Produkte zum Begriff Verbier:
-
Beuteltasche Verbier Play Bogner braunBeuteltasche „Verbier Play“ von BOGNER aus hochwertigem Textil in aktueller Trendfarbe mit silberfarbenen Metallelementen. Zugband mit Stoppern und Magnetverschluss zum Schließen. Abnehmbarer, verstellbarer Schulterriemen. Gefüttert. Die Maße ca. 18x23x18 cm (LxHxT). . Farbe: Kastanie. Erhältlich in den Größen:130,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
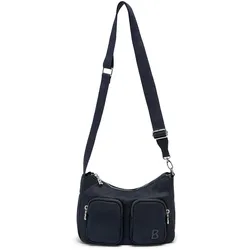
Umhängetasche Verbier play 1.0 diya Bogner blauUmhängetasche „Verbier play 1.0 diya“ von BOGNER aus hochwertigem, softem Nylon mit silberfarbenen Metallelementen. Reißverschluss zum Schließen und 2 aufgesetzte Reißverschlussfächer, jeweils mit „B“-Logo-Zipp. Abnehmbarer, verstellbarer Schulter¬riemen. Innen: 1 Reißverschluss-Safety-Fach und 1 Steckfach. Gefüttert. Die Maße ca. 26x19x8 cm (LxHxT). . Farbe: Dunkelblau. Erhältlich in den Größen:130,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
Ähnliche Suchbegriffe für Verbier
-
Damen Skijacke Wasserdicht Daunengefüttert Körpernah Verbier SchokoladenbraunDie aim'n Verbier Jacke ist eine körpernah geschnittene, daunengefütterte Winterjacke, die Funktionalität für die Piste mit urbanem Stil verbindet. Das zweilagige, wasserdichte und dehnbare Material mit einer Wassersäule von 5000 mm, einer Atmungsaktivität von 5000 g/m2 und einer Daunenfüllung mit 600 Bauschkraft bietet Wärme und Bewegungsfreiheit bei kaltem, wechselhaftem Wetter. Ein großzügiger, mit weichem Kunstfell gefütterter Stehkragen sorgt für Behaglichkeit, während ein glänzender, wasserabweisender Zwei-Wege-Reißverschluss vorne und mehrere Taschen mit wasserabweisenden Reißverschlüssen deine wichtigsten Dinge sicher verstauen. Mit dem verstellbaren elastischen Gürtel mit Schnalle und dem Kordelzug am Saum kannst du die Silhouette anpassen. Innen ist der obere Rumpfbereich mit Kunstfell gefüttert, der untere mit einer Polsterung mit Rautensteppung; eng anliegende Innenbündchen aus Jerseystoff halten Zugluft ab. Ideal zum Skifahren und für winterliche Tage im Freien. Passform: Körpernah Material: Obermaterial 92% Polyester, 8% Elasthan; Füllung 90% Daunen, 10% Federn (RDS-zertifiziert); Futter 100% recyceltes Polyester; Kunstfell 100% Polyester. Wichtige Merkmale: - Wasserdichtes Material (5000 mm) - Atmungsaktivität 5000 g/m2/24h - Wasserabweisender Zwei-Wege-Reißverschluss - Skipasstasche und Innentasche - Inklusive verstellbarem elastischem Gürtel - Verstellbarer Saum und Innenbündchen aus Jerseystoff299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieprecht, André: Praxisratgeber PflegeversicherungPraxisratgeber Pflegeversicherung , Ansprüche und Leistungen für pflegebedürftige Erwachsene, Säuglinge, Kinder, Jugendliche; Walhalla Rechtshilfen , Warnleuchten > Zusatzbeleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202503, Autoren: Wieprecht, André~Wieprecht-Kotzsch, Annett, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 240, Keyword: Begutachtung; Behinderte Menschen; Behindertes Kind; Einstufung; Hilfsmittel; Häusliche Pflege; MDK-Einstufung; Medizinischer Dienst; Menschen mit Behinderungen; NBA und NBI; Pflegebedürftiger; Pflegebedürftigkeit; Pflegebegutachtung; Pflegefall; Pflegegrad; Pflegegutachten; Pflegehilfsmittel; Pflegekasse; Pflegeperson; Pflegestärkungsgesetze; Pflegeversicherung; SGB XI, Fachschema: Arbeitsgesetz~Arbeitsrecht~Recht / Ratgeber (allgemein)~Sozialversicherungsrecht, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch~Häusliche Pflege und Betreuung~Ratgeber, Sachbuch: Recht~Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 185, Breite: 125, Höhe: 16, Gewicht: 236, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
-
Wie hoch ist die Krankenversicherung und Pflegeversicherung bei Rentnern?
Die Höhe der Krankenversicherung und Pflegeversicherung bei Rentnern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Rentenbezug und dem gewählten Krankenversicherungsmodell. Rentner müssen in der Regel einen Beitragssatz zur Krankenversicherung von etwa 14,6% ihres Renteneinkommens zahlen. Dieser Beitragssatz setzt sich aus dem allgemeinen Beitragssatz zur Krankenversicherung und dem Zusatzbeitragssatz der jeweiligen Krankenkasse zusammen. Die Pflegeversicherung wird mit einem Beitragssatz von 3,05% des Renteneinkommens berechnet. Es gibt jedoch auch Möglichkeiten, sich von der Kranken- und Pflegeversicherungspflicht befreien zu lassen, zum Beispiel wenn man anderweitig versichert ist oder bestimmte Voraussetzungen erfüllt. **
-
Wie kann die Beitragsberechnung in verschiedenen Versicherungsbereichen, wie beispielsweise Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, durchgeführt werden und welche Faktoren spielen dabei eine Rolle?
Die Beitragsberechnung in verschiedenen Versicherungsbereichen erfolgt in der Regel auf Basis von Risikofaktoren und individuellen Merkmalen. In der Krankenversicherung können Faktoren wie Alter, Gesundheitszustand und gewählter Leistungsumfang eine Rolle spielen. In der Rentenversicherung hängt der Beitrag von Faktoren wie dem Einkommen und der gewählten Versicherungsform ab. In der Haftpflichtversicherung können Faktoren wie Beruf, Wohnort und Deckungssumme die Beitragshöhe beeinflussen. Die genaue Berechnung kann je nach Versicherungsunternehmen und Tarif variieren. **
-
Sind Sie von der Krankenversicherung und oder sozialen Pflegeversicherung befreit?
Sind Sie von der Krankenversicherung und oder sozialen Pflegeversicherung befreit? Diese Frage ist wichtig, um sicherzustellen, dass Sie über die notwendige Krankenversicherung und Pflegeversicherung verfügen. In Deutschland besteht eine Pflicht zur Krankenversicherung, daher ist es wichtig zu klären, ob Sie von dieser Pflicht befreit sind. Wenn Sie beispielsweise privat versichert sind oder bestimmte Voraussetzungen erfüllen, könnten Sie von der gesetzlichen Krankenversicherung befreit sein. Es ist auch wichtig zu prüfen, ob Sie von der sozialen Pflegeversicherung befreit sind, da diese ebenfalls eine wichtige Absicherung im Pflegefall bietet. Daher ist es ratsam, sich über Ihre Versicherungssituation zu informieren und gegebenenfalls eine Befreiung zu beantragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.