Domain gesetzlicheversicherungen.de kaufen?
Wir ziehen mit dem Projekt
gesetzlicheversicherungen.de um.
Sind Sie am Kauf der Domain
gesetzlicheversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesetzlicheversicherungen.de kaufen?
Was ist ein Ersatz für Crisco Solid Vegetable Shortening?
Ein möglicher Ersatz für Crisco Solid Vegetable Shortening ist Butter oder Margarine. Diese können in den meisten Rezepten verwendet werden, um ähnliche Ergebnisse zu erzielen. Eine andere Option wäre Kokosöl, das eine ähnliche Konsistenz und Textur hat. **
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **

Ähnliche Suchbegriffe für Vegetable
Top-Angebote
Produkte zum Begriff Vegetable:
-
Global - Vegetable Chopper 14cmThe Global GS-5 is a sharp and precise vegetable knife in CROMOVA 18 stainless steel, ideal for both vegetables and herbs. The ergonomic handle with grooves provides a secure grip, and the compact design combines Japanese quality with long durability.116,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **


Wie hoch ist die Krankenversicherung und Pflegeversicherung bei Rentnern?
Die Höhe der Krankenversicherung und Pflegeversicherung bei Rentnern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Rentenbezug und dem gewählten Krankenversicherungsmodell. Rentner müssen in der Regel einen Beitragssatz zur Krankenversicherung von etwa 14,6% ihres Renteneinkommens zahlen. Dieser Beitragssatz setzt sich aus dem allgemeinen Beitragssatz zur Krankenversicherung und dem Zusatzbeitragssatz der jeweiligen Krankenkasse zusammen. Die Pflegeversicherung wird mit einem Beitragssatz von 3,05% des Renteneinkommens berechnet. Es gibt jedoch auch Möglichkeiten, sich von der Kranken- und Pflegeversicherungspflicht befreien zu lassen, zum Beispiel wenn man anderweitig versichert ist oder bestimmte Voraussetzungen erfüllt. **
Wie kann die Beitragsberechnung in verschiedenen Versicherungsbereichen, wie beispielsweise Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, durchgeführt werden und welche Faktoren spielen dabei eine Rolle?
Die Beitragsberechnung in verschiedenen Versicherungsbereichen erfolgt in der Regel auf Basis von Risikofaktoren und individuellen Merkmalen. In der Krankenversicherung können Faktoren wie Alter, Gesundheitszustand und gewählter Leistungsumfang eine Rolle spielen. In der Rentenversicherung hängt der Beitrag von Faktoren wie dem Einkommen und der gewählten Versicherungsform ab. In der Haftpflichtversicherung können Faktoren wie Beruf, Wohnort und Deckungssumme die Beitragshöhe beeinflussen. Die genaue Berechnung kann je nach Versicherungsunternehmen und Tarif variieren. **
Top-Angebote
Produkte zum Begriff Vegetable:
-
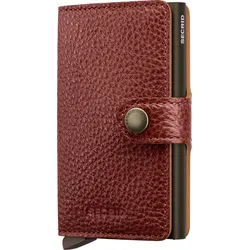
SECRID - MINIWALLET - VEGETABLE - TuscanDETAILS Geschlecht: Unisex Modell-Nr.: MVg-Tuscan MATERIAL Außen: Europäische Rinderhaut Innen: Europäische Rinderhaut Cardprotector: Aluminium MAßE Höhe: 102 mm Breite: 65 mm Tiefe: 21 mm Leergewicht: 72 g FARBE Außen: Rotbraun Innen: Hellbraun Cardprotector: Braun BIETET PLATZ FÜR 4 Karten mit oder 6 Karten ohne Prägung 4 zusätzliche Karten Banknoten Visitenkarten Belege Passend dazu: SECRID COIN POCKET 9,95 € Zum Produkt SECRID - Miniwallet Das Portmonee MVg-Caramello-Sand vereint stilvolles Design mit praktischer Funktionalität und ist der perfekte Begleiter für jeden Tag. Gefertigt aus hochwertiger europäischer Rinderhaut, überzeugt es durch eine robuste Verarbeitung, die Langlebigkeit garantiert. Mit seinen kompakten Maßen von 102 mm Höhe, 65 mm Breite und 21 mm Tiefe liegt das Portmonee angenehm in der Hand und passt problemlos in jede Tasche. Der integrierte Cardprotector aus Aluminium sorgt dafür, dass Ihre Karten sicher verwahrt und vor Beschädigung geschützt sind. Das hellbraune Äußere sowie die passende Innenausstattung strahlen zeitlose Eleganz aus, ergänzt durch den beige-farbenen Cardprotector, der dem Gesamtbild eine moderne Note verleiht. Dieses Portmonee bietet Platz für bis zu vier Karten mit Prägung oder sechs ohne Prägung, zusätzlich können vier weitere Karten, Banknoten, Visitenkarten und Belege verstaut werden. Mit einem Gewicht von lediglich 72 g bleibt es angenehm leicht und dennoch funktional. Dieses unisex Modell ist der ideale Begleiter für Menschen, die Wert auf hochwertige Materialien, minimalistisches Design und durchdachte Funktion legen. Gönnen Sie sich ein Accessoire, das Qualität und Stil vereint. VEGETABLE TANNED BLACK - der umweltfreundliche Vegetable ist ein zeitloses, vielseitiges Leder mit einer pflanzlich gegerbten Oberfläche, die zu jedem Outfit passt. Es besteht aus geschliffenem Leder aus europäischen Rinderhäuten, welches in Holland und Italien hergestellt wird. LEDER SPEZIFIKATION - pflanzlich gegerbt - europäische Rinderhäute - gegerbt und veredelt in den Niederladen oder Italien - zugeschnitten und genäht in den Niederlanden * RFID- und NFC-Kommunikation Moderne Karten wie auch Karten für den öffentlichen Verkehr, Kreditkarten und Zugangskarten enthalten einen Chip und eine Antenne für Mobilkommunikration. Diese RFID-( Radio-Frequency IDentification) oder NFC-Karten (Near Field Communication) bieten zwar höheren Komfort, aber auch höhere Risiken: Sie können aus einer Entfernung von einem Meter gelesen, aktiviert oder geklont werden, ohne dass Sie etwas bemerken. Der Cardprotector, der Aluminiumkern aller unserer Brieftaschen, schützt Ihre Karten vor unerwünschter Mobilkommunikation. INSPIRATION79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Playmobil - Idyllic Vegetable GardenPlaymobil Spielset Idyllic Vegetable Garden (Modell 72165) erweckt einen idyllischen Küchengarten mit Gemüse, einem Apfelbaum und Gartengeräten zum Leben. Pflanze frische Ernte, pflücke knackige Äpfel vom Baum und pflege den Rasen wie ein Profi mit dem enthaltenen Rasenmäher mit abnehmbarem Grasfangkorb für realistisches "Entleeren". Der Garten ist voller erntereifer Leckereien wie Karotten und Salat, während ein Schmetterling und ein Vogel lebendige Details zu deinem Gartenabenteuer hinzufügen. Küchengarten-Thema mit Gemüse und Apfelbaum Rasenmäher mit abnehmbarem Grasfangkorb Enthält Spaten, Hacke, Gießkanne und Gartenschere Schmetterlings- und Vogelfiguren für zusätzliches Gartenleben Detailliertes Zubehör und interaktive Elemente lassen fantasievolles Gärtnern besonders realistisch wirken.26,23 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Global - Vegetable Chopper 14cmThe Global GS-5 is a sharp and precise vegetable knife in CROMOVA 18 stainless steel, ideal for both vegetables and herbs. The ergonomic handle with grooves provides a secure grip, and the compact design combines Japanese quality with long durability.116,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Ersatz für Crisco Solid Vegetable Shortening?
Ein möglicher Ersatz für Crisco Solid Vegetable Shortening ist Butter oder Margarine. Diese können in den meisten Rezepten verwendet werden, um ähnliche Ergebnisse zu erzielen. Eine andere Option wäre Kokosöl, das eine ähnliche Konsistenz und Textur hat. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Vegetable
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
-
Wie hoch ist die Krankenversicherung und Pflegeversicherung bei Rentnern?
Die Höhe der Krankenversicherung und Pflegeversicherung bei Rentnern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Rentenbezug und dem gewählten Krankenversicherungsmodell. Rentner müssen in der Regel einen Beitragssatz zur Krankenversicherung von etwa 14,6% ihres Renteneinkommens zahlen. Dieser Beitragssatz setzt sich aus dem allgemeinen Beitragssatz zur Krankenversicherung und dem Zusatzbeitragssatz der jeweiligen Krankenkasse zusammen. Die Pflegeversicherung wird mit einem Beitragssatz von 3,05% des Renteneinkommens berechnet. Es gibt jedoch auch Möglichkeiten, sich von der Kranken- und Pflegeversicherungspflicht befreien zu lassen, zum Beispiel wenn man anderweitig versichert ist oder bestimmte Voraussetzungen erfüllt. **
-
Wie kann die Beitragsberechnung in verschiedenen Versicherungsbereichen, wie beispielsweise Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, durchgeführt werden und welche Faktoren spielen dabei eine Rolle?
Die Beitragsberechnung in verschiedenen Versicherungsbereichen erfolgt in der Regel auf Basis von Risikofaktoren und individuellen Merkmalen. In der Krankenversicherung können Faktoren wie Alter, Gesundheitszustand und gewählter Leistungsumfang eine Rolle spielen. In der Rentenversicherung hängt der Beitrag von Faktoren wie dem Einkommen und der gewählten Versicherungsform ab. In der Haftpflichtversicherung können Faktoren wie Beruf, Wohnort und Deckungssumme die Beitragshöhe beeinflussen. Die genaue Berechnung kann je nach Versicherungsunternehmen und Tarif variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.