Domain gesetzlicheversicherungen.de kaufen?
Wir ziehen mit dem Projekt
gesetzlicheversicherungen.de um.
Sind Sie am Kauf der Domain
gesetzlicheversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesetzlicheversicherungen.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **
Ähnliche Suchbegriffe für Nur
Top-Angebote
Produkte zum Begriff Nur:
-
ScandiFlames Spitsbergen – nur GusseisenrahmenOriginal-Zubehör vom Hersteller – passgenau für Ihren Kamin. Technische Daten Heizleistung 2,3 kW Brennstoff Bioethanol Fernbedienung Nein Einsatzbereich Innenbereich Breite 61 cm Höhe 70 cm Tiefe 43 cm Gewicht 90 kg Farbe Schwarz Material Gusseisen Artikelnummer BIO-20-905-frame-only EAN 5713475029050 Sicherheitshinweise Nur Bioethanol (mind. 96 %) als Brennstoff verwenden. Brenner nur im erloschenen und vollständig abgekühlten Zustand befüllen. Ausreichend Abstand zu brennbaren Materialien halten und den Raum regelmäßig lüften. Kamin während des Betriebs nie unbeaufsichtigt lassen; Kinder und Haustiere fernhalten. Bedienungsanleitung des Herstellers vor der ersten Inbetriebnahme beachten. Herstellerangaben (Produktsicherheit)ScandiFlames - Biopejs-shop.dk ApSGravsholtvej 159310 Vodskov, DänemarkE-Mail: info@scandiflames.comMarke: ScandiFlames Lieferung in 5–15 Werktagen.1705,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ScandiFlames Bergen – nur GusseisenrahmenOriginal-Zubehör vom Hersteller – passgenau für Ihren Kamin. Technische Daten Heizleistung 2,1 kW Brennstoff Bioethanol Tankvolumen 1,5 L Fernbedienung Nein Einsatzbereich Innenbereich Breite 43,8 cm Höhe 69,7 cm Tiefe 38,7 cm Gewicht 56 kg Farbe Schwarz Material Gusseisen Artikelnummer BIO-20-902-frame-only EAN 5713475029029 Sicherheitshinweise Nur Bioethanol (mind. 96 %) als Brennstoff verwenden. Brenner nur im erloschenen und vollständig abgekühlten Zustand befüllen. Ausreichend Abstand zu brennbaren Materialien halten und den Raum regelmäßig lüften. Kamin während des Betriebs nie unbeaufsichtigt lassen; Kinder und Haustiere fernhalten. Bedienungsanleitung des Herstellers vor der ersten Inbetriebnahme beachten. Herstellerangaben (Produktsicherheit)ScandiFlames - Biopejs-shop.dk ApSGravsholtvej 159310 Vodskov, DänemarkE-Mail: info@scandiflames.comMarke: ScandiFlames Lieferung in 5–15 Werktagen.1313,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ScandiFlames Molde – nur GusseisenrahmenOriginal-Zubehör vom Hersteller – passgenau für Ihren Kamin. Technische Daten Heizleistung 2,1 kW Brennstoff Bioethanol Tankvolumen 1,5 L Fernbedienung Nein Einsatzbereich Innenbereich Breite 47 cm Höhe 69,5 cm Tiefe 39 cm Gewicht 56 kg Farbe Schwarz Material Gusseisen Artikelnummer BIO-20-904-frame-only EAN 5713475029036 Sicherheitshinweise Nur Bioethanol (mind. 96 %) als Brennstoff verwenden. Brenner nur im erloschenen und vollständig abgekühlten Zustand befüllen. Ausreichend Abstand zu brennbaren Materialien halten und den Raum regelmäßig lüften. Kamin während des Betriebs nie unbeaufsichtigt lassen; Kinder und Haustiere fernhalten. Bedienungsanleitung des Herstellers vor der ersten Inbetriebnahme beachten. Herstellerangaben (Produktsicherheit)ScandiFlames - Biopejs-shop.dk ApSGravsholtvej 159310 Vodskov, DänemarkE-Mail: info@scandiflames.comMarke: ScandiFlames Lieferung in 5–15 Werktagen.1313,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ScandiFlames Ulvik – nur GusseisenrahmenOriginal-Zubehör vom Hersteller – passgenau für Ihren Kamin. Technische Daten Heizleistung 2,1 kW Brennstoff Bioethanol Tankvolumen 1,5 L Flammenlänge 15 cm Fernbedienung Nein Einsatzbereich Innenbereich Breite 43,8 cm Höhe 69,7 cm Tiefe 38,7 cm Gewicht 60 kg Farbe Schwarz Material Gusseisen Artikelnummer BIO-20-901-frame-only EAN 5713475029043 Sicherheitshinweise Nur Bioethanol (mind. 96 %) als Brennstoff verwenden. Brenner nur im erloschenen und vollständig abgekühlten Zustand befüllen. Ausreichend Abstand zu brennbaren Materialien halten und den Raum regelmäßig lüften. Kamin während des Betriebs nie unbeaufsichtigt lassen; Kinder und Haustiere fernhalten. Bedienungsanleitung des Herstellers vor der ersten Inbetriebnahme beachten. Herstellerangaben (Produktsicherheit)ScandiFlames - Biopejs-shop.dk ApSGravsholtvej 159310 Vodskov, DänemarkE-Mail: info@scandiflames.comMarke: ScandiFlames Lieferung in 5–15 Werktagen.1313,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Warum wird die Unfallversicherung nur vom Arbeitgeber bezahlt?
Die Unfallversicherung wird in vielen Ländern vom Arbeitgeber bezahlt, da sie als Teil der Arbeitnehmerrechte und des Arbeitsschutzes angesehen wird. Der Arbeitgeber trägt die Verantwortung für die Sicherheit seiner Mitarbeiter am Arbeitsplatz und muss daher auch für die Kosten im Falle eines Unfalls aufkommen. Zudem ermöglicht die kollektive Finanzierung durch den Arbeitgeber eine breitere Absicherung für alle Beschäftigten. Durch die gemeinsame Finanzierung wird zudem sichergestellt, dass die Beiträge gerecht auf alle Arbeitnehmer verteilt werden. Letztendlich dient die Unfallversicherung dem Schutz der Arbeitnehmer und der Sicherstellung, dass sie im Falle eines Arbeitsunfalls angemessen abgesichert sind. **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
-
Warum wird die gesetzliche Unfallversicherung nur vom Arbeitgeber bezahlt?
Die gesetzliche Unfallversicherung wird in der Regel nur vom Arbeitgeber bezahlt, da dieser gesetzlich dazu verpflichtet ist, die Sicherheit und Gesundheit seiner Mitarbeiter am Arbeitsplatz zu gewährleisten. Durch die Beitragszahlungen des Arbeitgebers werden die Kosten für die Versicherung der Arbeitnehmer bei Arbeitsunfällen oder Berufskrankheiten gedeckt. Zudem soll dies auch Anreize für Arbeitgeber schaffen, sicherheitsrelevante Maßnahmen am Arbeitsplatz zu ergreifen und Unfälle zu vermeiden. Die gesetzliche Unfallversicherung dient somit dem Schutz der Arbeitnehmer und der Prävention von Arbeitsunfällen. **


Warum zahlt nur der Arbeitgeber in die Unfallversicherung ein?
Der Arbeitgeber zahlt in die Unfallversicherung ein, da er gesetzlich dazu verpflichtet ist, seine Arbeitnehmer gegen Arbeitsunfälle abzusichern. Die Unfallversicherung dient dazu, die finanziellen Folgen von Arbeitsunfällen und Berufskrankheiten abzudecken, und wird daher vom Arbeitgeber finanziert. Arbeitnehmer können jedoch auch freiwillig eine private Unfallversicherung abschließen, um sich zusätzlich abzusichern. **
Soll ich eine Vollkasko- oder nur eine Haftpflichtversicherung abschließen?
Die Entscheidung zwischen einer Vollkasko- und einer Haftpflichtversicherung hängt von verschiedenen Faktoren ab. Eine Vollkasko-Versicherung bietet einen umfassenderen Schutz, da sie Schäden am eigenen Fahrzeug abdeckt, während eine Haftpflichtversicherung nur Schäden an Dritten abdeckt. Wenn du ein neues oder teures Fahrzeug besitzt oder in einer Region mit vielen Unfällen oder Diebstählen lebst, kann eine Vollkasko-Versicherung sinnvoll sein. Andernfalls kann eine Haftpflichtversicherung ausreichend sein, um gesetzliche Anforderungen zu erfüllen und Schäden an Dritten abzudecken. Es ist ratsam, die individuellen Bedürfnisse und das Risikoprofil zu berücksichtigen und gegebenenfalls mit einem **
Top-Angebote
Produkte zum Begriff Nur:
-
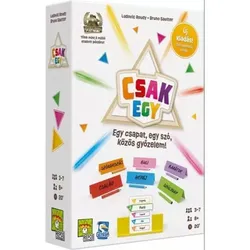
Nur ein BrettspielJust One ist ein kooperatives Wortassoziations‐Familienspiel, in dem die Spielenden gemeinsam versuchen, ein geheimes Wort erraten zu lassen. Das Besondere dabei: Die Hinweisgeber dürfen jeweils nur ein einziges Wort aufschreiben – aber identische oder zu ähnliche Tipps fallen heraus. Daher müssen die Hinweise so eindeutig wie möglich, gleichzeitig aber auch einzigartig sein. Produkteigenschaften Verlag: Gémklub Produktkategorie: Gesellschaftsspiel, kooperatives Spiel, Wortassoziationsspiel Empfohlenes Alter: ab 8 Jahren Hauptziel: gemeinsam ein geheimes Wort erraten, mithilfe einzigartiger Ein-Wort-Hinweise Geförderte Fähigkeiten: Kreativität, Assoziationsvermögen, Kommunikation, Wortschatz, Beobachtungsgabe, Teamarbeit Material: Karton, Papier, Kunststoff Sicherheitsinformation: Für Kinder unter 3 Jahren nicht geeignet, kann verschluckbare Kleinteile enthalten Weitere wichtige Eigenschaften: kooperativer Spielablauf, einzigartige Ein-Wort-Tipps, einfache Regeln, abwechslungsreiche Aufgaben In Just One spielen alle gemeinsam im Team. Eine Person ist die ratende Person, die das geheime Wort erraten muss. Die anderen versuchen, ihr mit je einem einzigen Wort als Hinweis zu helfen. Das Besondere am Spiel: Die ratende Person darf das geheime Wort nicht sehen, die anderen hingegen schon. Jede Hinweisgeberin und jeder Hinweisgeber muss sich ganz allein ein Wort überlegen, das ihrer Meinung nach gut zum Lösungswort hinführt. Bevor die Tipps aufgedeckt werden, vergleichen die Spielenden ihre Wörter miteinander. Wenn zwei oder mehr Hinweise identisch oder zu ähnlich sind, scheiden sie aus. Die ratende Person sieht dann nur die übrigen, wirklich einzigartigen Hinweise. Diese Regel klingt einfach, verlangt aber einiges an Überlegung. Es reicht nicht, einfach nur das naheliegendste Wort zu wählen – denn es kann leicht passieren, dass jemand anderes dasselbe im Kopf hat. Für den Erfolg lohnt es sich daher, Assoziationen zu finden, die klar zum Lösungswort passen und trotzdem originell genug sind. Neben Kreativität und Wortschatz ist es beim Spielen auch wichtig, dass die Teilnehmenden versuchen einzuschätzen, welche Tipps die anderen wohl wählen könnten. Durch den kooperativen Spielablauf von Just One gibt es kein Gegeneinander. Das gemeinsame Ziel aller ist es, möglichst viele Wörter richtig zu erraten. Ein unglücklich gewählter oder wegfallender Hinweis kann die Aufgabe jedoch deutlich erschweren. Die Regeln sind leicht zu lernen, und die Aufgaben fordern jedes Mal eine etwas andere Art zu denken. Dadurch bietet das Spiel in Familien- und Freundesrunden immer wieder ein abwechslungsreiches Spielerlebnis. Für wen ist das Spiel geeignet? Just One – Gesellschaftsspiel eignet sich vor allem für Kinder ab 8 Jahren, Familien und Freundesgruppen. Es ist eine gute Wahl für alle, die kreative Wortassoziationsspiele mögen und gerne gemeinsam an einem Ziel arbeiten. Verpackungsgröße: 16 × 5 × 23 cm26,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
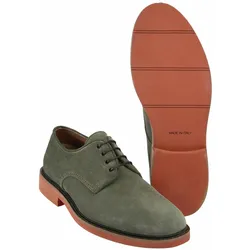
Nur-Mut-Derby - 45Derby für Fortgeschrittene. Ja, das Salbeigrün erfordert etwas Mut. Der wird belohnt, versprochen. Die Farbe fällt auf, ohne reinzuknallen, und passt perfekt zu hellen Sommerhosen. Unser italienischer Schuhmacher weiß, wie es läuft. Der Derby-Schnitt mit der offenen Schnürung sorgt für den schnellen Einstieg, das anschmiegsame Kalbleder für das gute Fußgefühl. Die flexible Gummisohle macht den Schuh ultraleicht.169,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
ScandiFlames Spitsbergen – nur GusseisenrahmenOriginal-Zubehör vom Hersteller – passgenau für Ihren Kamin. Technische Daten Heizleistung 2,3 kW Brennstoff Bioethanol Fernbedienung Nein Einsatzbereich Innenbereich Breite 61 cm Höhe 70 cm Tiefe 43 cm Gewicht 90 kg Farbe Schwarz Material Gusseisen Artikelnummer BIO-20-905-frame-only EAN 5713475029050 Sicherheitshinweise Nur Bioethanol (mind. 96 %) als Brennstoff verwenden. Brenner nur im erloschenen und vollständig abgekühlten Zustand befüllen. Ausreichend Abstand zu brennbaren Materialien halten und den Raum regelmäßig lüften. Kamin während des Betriebs nie unbeaufsichtigt lassen; Kinder und Haustiere fernhalten. Bedienungsanleitung des Herstellers vor der ersten Inbetriebnahme beachten. Herstellerangaben (Produktsicherheit)ScandiFlames - Biopejs-shop.dk ApSGravsholtvej 159310 Vodskov, DänemarkE-Mail: info@scandiflames.comMarke: ScandiFlames Lieferung in 5–15 Werktagen.1705,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ScandiFlames Bergen – nur GusseisenrahmenOriginal-Zubehör vom Hersteller – passgenau für Ihren Kamin. Technische Daten Heizleistung 2,1 kW Brennstoff Bioethanol Tankvolumen 1,5 L Fernbedienung Nein Einsatzbereich Innenbereich Breite 43,8 cm Höhe 69,7 cm Tiefe 38,7 cm Gewicht 56 kg Farbe Schwarz Material Gusseisen Artikelnummer BIO-20-902-frame-only EAN 5713475029029 Sicherheitshinweise Nur Bioethanol (mind. 96 %) als Brennstoff verwenden. Brenner nur im erloschenen und vollständig abgekühlten Zustand befüllen. Ausreichend Abstand zu brennbaren Materialien halten und den Raum regelmäßig lüften. Kamin während des Betriebs nie unbeaufsichtigt lassen; Kinder und Haustiere fernhalten. Bedienungsanleitung des Herstellers vor der ersten Inbetriebnahme beachten. Herstellerangaben (Produktsicherheit)ScandiFlames - Biopejs-shop.dk ApSGravsholtvej 159310 Vodskov, DänemarkE-Mail: info@scandiflames.comMarke: ScandiFlames Lieferung in 5–15 Werktagen.1313,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Warum wird die Unfallversicherung nur vom Arbeitgeber bezahlt?
Die Unfallversicherung wird in vielen Ländern vom Arbeitgeber bezahlt, da sie als Teil der Arbeitnehmerrechte und des Arbeitsschutzes angesehen wird. Der Arbeitgeber trägt die Verantwortung für die Sicherheit seiner Mitarbeiter am Arbeitsplatz und muss daher auch für die Kosten im Falle eines Unfalls aufkommen. Zudem ermöglicht die kollektive Finanzierung durch den Arbeitgeber eine breitere Absicherung für alle Beschäftigten. Durch die gemeinsame Finanzierung wird zudem sichergestellt, dass die Beiträge gerecht auf alle Arbeitnehmer verteilt werden. Letztendlich dient die Unfallversicherung dem Schutz der Arbeitnehmer und der Sicherstellung, dass sie im Falle eines Arbeitsunfalls angemessen abgesichert sind. **
Ähnliche Suchbegriffe für Nur
-
ScandiFlames Molde – nur GusseisenrahmenOriginal-Zubehör vom Hersteller – passgenau für Ihren Kamin. Technische Daten Heizleistung 2,1 kW Brennstoff Bioethanol Tankvolumen 1,5 L Fernbedienung Nein Einsatzbereich Innenbereich Breite 47 cm Höhe 69,5 cm Tiefe 39 cm Gewicht 56 kg Farbe Schwarz Material Gusseisen Artikelnummer BIO-20-904-frame-only EAN 5713475029036 Sicherheitshinweise Nur Bioethanol (mind. 96 %) als Brennstoff verwenden. Brenner nur im erloschenen und vollständig abgekühlten Zustand befüllen. Ausreichend Abstand zu brennbaren Materialien halten und den Raum regelmäßig lüften. Kamin während des Betriebs nie unbeaufsichtigt lassen; Kinder und Haustiere fernhalten. Bedienungsanleitung des Herstellers vor der ersten Inbetriebnahme beachten. Herstellerangaben (Produktsicherheit)ScandiFlames - Biopejs-shop.dk ApSGravsholtvej 159310 Vodskov, DänemarkE-Mail: info@scandiflames.comMarke: ScandiFlames Lieferung in 5–15 Werktagen.1313,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ScandiFlames Ulvik – nur GusseisenrahmenOriginal-Zubehör vom Hersteller – passgenau für Ihren Kamin. Technische Daten Heizleistung 2,1 kW Brennstoff Bioethanol Tankvolumen 1,5 L Flammenlänge 15 cm Fernbedienung Nein Einsatzbereich Innenbereich Breite 43,8 cm Höhe 69,7 cm Tiefe 38,7 cm Gewicht 60 kg Farbe Schwarz Material Gusseisen Artikelnummer BIO-20-901-frame-only EAN 5713475029043 Sicherheitshinweise Nur Bioethanol (mind. 96 %) als Brennstoff verwenden. Brenner nur im erloschenen und vollständig abgekühlten Zustand befüllen. Ausreichend Abstand zu brennbaren Materialien halten und den Raum regelmäßig lüften. Kamin während des Betriebs nie unbeaufsichtigt lassen; Kinder und Haustiere fernhalten. Bedienungsanleitung des Herstellers vor der ersten Inbetriebnahme beachten. Herstellerangaben (Produktsicherheit)ScandiFlames - Biopejs-shop.dk ApSGravsholtvej 159310 Vodskov, DänemarkE-Mail: info@scandiflames.comMarke: ScandiFlames Lieferung in 5–15 Werktagen.1313,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
-
Warum wird die gesetzliche Unfallversicherung nur vom Arbeitgeber bezahlt?
Die gesetzliche Unfallversicherung wird in der Regel nur vom Arbeitgeber bezahlt, da dieser gesetzlich dazu verpflichtet ist, die Sicherheit und Gesundheit seiner Mitarbeiter am Arbeitsplatz zu gewährleisten. Durch die Beitragszahlungen des Arbeitgebers werden die Kosten für die Versicherung der Arbeitnehmer bei Arbeitsunfällen oder Berufskrankheiten gedeckt. Zudem soll dies auch Anreize für Arbeitgeber schaffen, sicherheitsrelevante Maßnahmen am Arbeitsplatz zu ergreifen und Unfälle zu vermeiden. Die gesetzliche Unfallversicherung dient somit dem Schutz der Arbeitnehmer und der Prävention von Arbeitsunfällen. **
-
Warum zahlt nur der Arbeitgeber in die Unfallversicherung ein?
Der Arbeitgeber zahlt in die Unfallversicherung ein, da er gesetzlich dazu verpflichtet ist, seine Arbeitnehmer gegen Arbeitsunfälle abzusichern. Die Unfallversicherung dient dazu, die finanziellen Folgen von Arbeitsunfällen und Berufskrankheiten abzudecken, und wird daher vom Arbeitgeber finanziert. Arbeitnehmer können jedoch auch freiwillig eine private Unfallversicherung abschließen, um sich zusätzlich abzusichern. **
-
Soll ich eine Vollkasko- oder nur eine Haftpflichtversicherung abschließen?
Die Entscheidung zwischen einer Vollkasko- und einer Haftpflichtversicherung hängt von verschiedenen Faktoren ab. Eine Vollkasko-Versicherung bietet einen umfassenderen Schutz, da sie Schäden am eigenen Fahrzeug abdeckt, während eine Haftpflichtversicherung nur Schäden an Dritten abdeckt. Wenn du ein neues oder teures Fahrzeug besitzt oder in einer Region mit vielen Unfällen oder Diebstählen lebst, kann eine Vollkasko-Versicherung sinnvoll sein. Andernfalls kann eine Haftpflichtversicherung ausreichend sein, um gesetzliche Anforderungen zu erfüllen und Schäden an Dritten abzudecken. Es ist ratsam, die individuellen Bedürfnisse und das Risikoprofil zu berücksichtigen und gegebenenfalls mit einem **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.