Domain gesetzlicheversicherungen.de kaufen?
Wir ziehen mit dem Projekt
gesetzlicheversicherungen.de um.
Sind Sie am Kauf der Domain
gesetzlicheversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesetzlicheversicherungen.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **


Ähnliche Suchbegriffe für Nummer
Top-Angebote
Produkte zum Begriff Nummer:
-
Ersa Dauerlötspitze Nummer 032jdDiese Lötspitze ist zum wechselnden Einsatz in kompatiblen Universallötkolben geeignet. Diese Dauerlötspitze kann für feine Lötarbeiten in der Funk- und Fernsehtechnik sowie in der Elektronik und im Labor eingesetzt werden. Die Ersatz-Lötspitze ist passend für Universallötkolben Typ 30 S (30/40 Watt).7,53 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
Gebra Warndreieck Nummer 308710Dieses Warndreieck wird hauptsächlich zur Warnung und zur Sicherheit bei Unfällen oder liegen gebliebenen PKWs oder LKWs aufgestellt. Grenzen übergreifend ist dieses Warndreieck für alle europäischen Länder zugelassen. Es ist besonders gut verstaubar und sehr leicht. Selbst bei Nacht ist die Warnwirkung sehr gut, da das Dreieck mit einer Silber- und Kupferbeschichtung auf der Prismenseite der Reflektoren ausgestattet ist.12,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
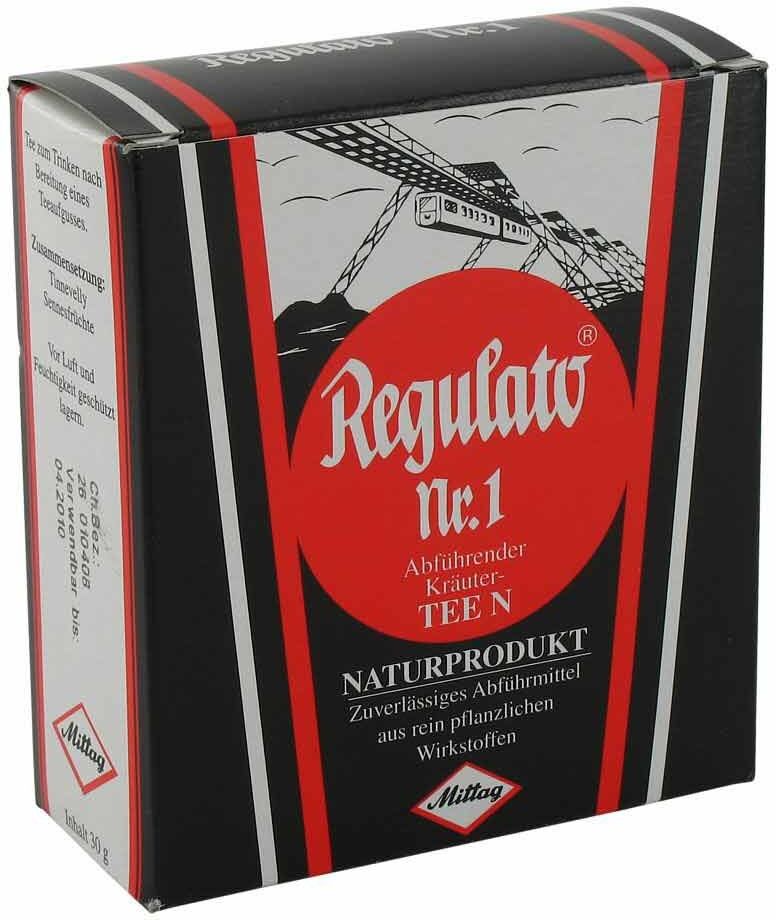
Regulato Nummer 1 AbführteeZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Regulato Nummer 1 Abführtee sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.1,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Regenaplex Nummer 112 TropfenWirkstoffe / Inhaltsstoffe / Zutaten0.1 ml Achillea millefolium (hom./anthr.)0.1 ml Acidum phosphoricum (hom./anthr.)0.1 ml Aesculus hippocastanum (hom./anthr.)0.1 ml Argentum nitricum (hom./anthr.)0.1 ml Arnica montana (hom./anthr.)0.1 ml Artemisia abrotanum (hom./anthr.)0.1 ml Echinacea angustifolia (hom./anthr.)0.1 ml Kreosotum (hom./anthr.)0.1 ml Nasturtium officinale (hom./anthr.)0.1 ml Veratrum album (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Regenaplex Nummer 112 Tropfen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.14,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
-
Wie hoch ist die Krankenversicherung und Pflegeversicherung bei Rentnern?
Die Höhe der Krankenversicherung und Pflegeversicherung bei Rentnern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Rentenbezug und dem gewählten Krankenversicherungsmodell. Rentner müssen in der Regel einen Beitragssatz zur Krankenversicherung von etwa 14,6% ihres Renteneinkommens zahlen. Dieser Beitragssatz setzt sich aus dem allgemeinen Beitragssatz zur Krankenversicherung und dem Zusatzbeitragssatz der jeweiligen Krankenkasse zusammen. Die Pflegeversicherung wird mit einem Beitragssatz von 3,05% des Renteneinkommens berechnet. Es gibt jedoch auch Möglichkeiten, sich von der Kranken- und Pflegeversicherungspflicht befreien zu lassen, zum Beispiel wenn man anderweitig versichert ist oder bestimmte Voraussetzungen erfüllt. **

Wie lautet die private Nummer ohne Nummer?
Es ist nicht möglich, die private Nummer ohne Nummer zu kennen, da sie normalerweise nicht öffentlich zugänglich ist. Private Nummern werden verwendet, um die Privatsphäre einer Person zu schützen und ihre Kontaktdaten vor unbefugtem Zugriff zu bewahren. **
Wie kann die Beitragsberechnung in verschiedenen Versicherungsbereichen, wie beispielsweise Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, durchgeführt werden und welche Faktoren spielen dabei eine Rolle?
Die Beitragsberechnung in verschiedenen Versicherungsbereichen erfolgt in der Regel auf Basis von Risikofaktoren und individuellen Merkmalen. In der Krankenversicherung können Faktoren wie Alter, Gesundheitszustand und gewählter Leistungsumfang eine Rolle spielen. In der Rentenversicherung hängt der Beitrag von Faktoren wie dem Einkommen und der gewählten Versicherungsform ab. In der Haftpflichtversicherung können Faktoren wie Beruf, Wohnort und Deckungssumme die Beitragshöhe beeinflussen. Die genaue Berechnung kann je nach Versicherungsunternehmen und Tarif variieren. **
Top-Angebote
Produkte zum Begriff Nummer:
-
Ersa Dauerlötspitze Nummer 032jdDiese Lötspitze ist zum wechselnden Einsatz in kompatiblen Universallötkolben geeignet. Diese Dauerlötspitze kann für feine Lötarbeiten in der Funk- und Fernsehtechnik sowie in der Elektronik und im Labor eingesetzt werden. Die Ersatz-Lötspitze ist passend für Universallötkolben Typ 30 S (30/40 Watt).7,53 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
Gebra Warndreieck Nummer 308710Dieses Warndreieck wird hauptsächlich zur Warnung und zur Sicherheit bei Unfällen oder liegen gebliebenen PKWs oder LKWs aufgestellt. Grenzen übergreifend ist dieses Warndreieck für alle europäischen Länder zugelassen. Es ist besonders gut verstaubar und sehr leicht. Selbst bei Nacht ist die Warnwirkung sehr gut, da das Dreieck mit einer Silber- und Kupferbeschichtung auf der Prismenseite der Reflektoren ausgestattet ist.12,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
Ähnliche Suchbegriffe für Nummer
-
Regulato Nummer 1 AbführteeZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Regulato Nummer 1 Abführtee sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.1,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Regenaplex Nummer 112 TropfenWirkstoffe / Inhaltsstoffe / Zutaten0.1 ml Achillea millefolium (hom./anthr.)0.1 ml Acidum phosphoricum (hom./anthr.)0.1 ml Aesculus hippocastanum (hom./anthr.)0.1 ml Argentum nitricum (hom./anthr.)0.1 ml Arnica montana (hom./anthr.)0.1 ml Artemisia abrotanum (hom./anthr.)0.1 ml Echinacea angustifolia (hom./anthr.)0.1 ml Kreosotum (hom./anthr.)0.1 ml Nasturtium officinale (hom./anthr.)0.1 ml Veratrum album (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Regenaplex Nummer 112 Tropfen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.14,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
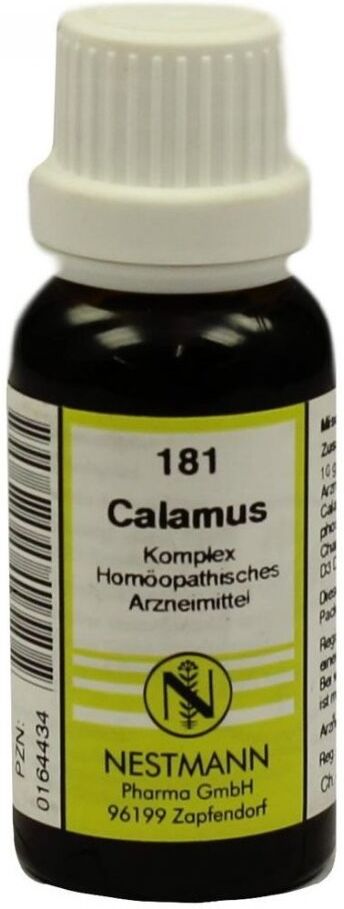
Calamus Komplex Nummer 181Wirkstoffe / Inhaltsstoffe / Zutaten0.111 ml Acidum phosphoricum (hom./anthr.)0.111 ml Acorus calamus (hom./anthr.)0.111 ml Carbo vegetabilis (hom./anthr.)0.111 ml Carum carvi (hom./anthr.)0.111 ml Chamomilla recutita (hom./anthr.)0.111 ml Citrullus colocynthis (hom./anthr.)0.111 ml Collinsonia canadensis (hom./anthr.)0.111 ml Cyclamen europaeum (hom./anthr.)0.111 ml Momordica balsamina (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Calamus Komplex Nummer 181 sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.11,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Coffea Komplex Nummer 3Wirkstoffe / Inhaltsstoffe / Zutaten0.5 ml Coffea arabica (hom./anthr.)0.5 ml Crataegus (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Coffea Komplex Nummer 3 sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.19,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
-
Wie hoch ist die Krankenversicherung und Pflegeversicherung bei Rentnern?
Die Höhe der Krankenversicherung und Pflegeversicherung bei Rentnern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Rentenbezug und dem gewählten Krankenversicherungsmodell. Rentner müssen in der Regel einen Beitragssatz zur Krankenversicherung von etwa 14,6% ihres Renteneinkommens zahlen. Dieser Beitragssatz setzt sich aus dem allgemeinen Beitragssatz zur Krankenversicherung und dem Zusatzbeitragssatz der jeweiligen Krankenkasse zusammen. Die Pflegeversicherung wird mit einem Beitragssatz von 3,05% des Renteneinkommens berechnet. Es gibt jedoch auch Möglichkeiten, sich von der Kranken- und Pflegeversicherungspflicht befreien zu lassen, zum Beispiel wenn man anderweitig versichert ist oder bestimmte Voraussetzungen erfüllt. **
-
Wie lautet die private Nummer ohne Nummer?
Es ist nicht möglich, die private Nummer ohne Nummer zu kennen, da sie normalerweise nicht öffentlich zugänglich ist. Private Nummern werden verwendet, um die Privatsphäre einer Person zu schützen und ihre Kontaktdaten vor unbefugtem Zugriff zu bewahren. **
-
Wie kann die Beitragsberechnung in verschiedenen Versicherungsbereichen, wie beispielsweise Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, durchgeführt werden und welche Faktoren spielen dabei eine Rolle?
Die Beitragsberechnung in verschiedenen Versicherungsbereichen erfolgt in der Regel auf Basis von Risikofaktoren und individuellen Merkmalen. In der Krankenversicherung können Faktoren wie Alter, Gesundheitszustand und gewählter Leistungsumfang eine Rolle spielen. In der Rentenversicherung hängt der Beitrag von Faktoren wie dem Einkommen und der gewählten Versicherungsform ab. In der Haftpflichtversicherung können Faktoren wie Beruf, Wohnort und Deckungssumme die Beitragshöhe beeinflussen. Die genaue Berechnung kann je nach Versicherungsunternehmen und Tarif variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.