Domain gesetzlicheversicherungen.de kaufen?
Wir ziehen mit dem Projekt
gesetzlicheversicherungen.de um.
Sind Sie am Kauf der Domain
gesetzlicheversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesetzlicheversicherungen.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **
Ähnliche Suchbegriffe für Dynamik
Top-Angebote
Produkte zum Begriff Dynamik:
-
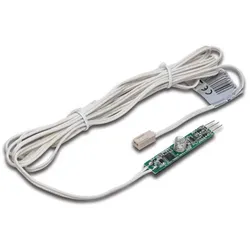
Hera Dynamik-Controller 20805005011Ausführung=dynamischGeeignet für Außengebrauch=neinDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=neinDimmung DSI=neinDimmung DMX=neinDimmung Potentiometer (geräteintegriert)=neinDimmung LineSwitch=neinDimmung herstellerspezifisch=jaDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung RF=neinDimmung Sine Wave Reduction=neinDimmung Touch and Dim=neinDimmung Zigbee=neinDimmung mit Push-button=neinKonstant-Lichtstrom-Regelung=neinOhne Dimmfunktion=neinGehäuse=ohne (Platinenmontage)Geeignet für Konstantstrom=neinGeeignet für Konstantspannung=jaAusgangsspannung=24 VAusgangsstrom=42..2000 mAGeeignet für Gleichspannung (Primärseite)=jaAusgangsleistung=1..48 WLeistungsaufnahme=48 WSchutzart (IP)=IP20Schutzklasse=IIILänge=50 mmBreite=10 mmHöhe=10 mmBedienung über Bluetooth=neinKompatibel mit Apple HomeKit=neinKompatibel...13,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
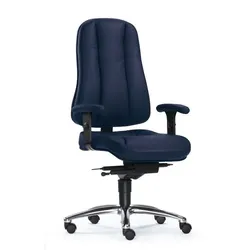
SITWELL Dynamik L Hochlehner - Luxus ChefsesselSITWELL Dynamik L Hochlehner - Luxus Bürostuhl - günstig kaufen Produktmerkmale: Ergonomischer Luxus Chefsessel mit höchstem Komfort für Ihren Rücken Das Chefsessel Modell Dynamik L Hochlehner verwöhnt Sie mit einer extra komfortablen Ergo-Sacral-Polsterung. Die Rückenlehne ist ergonomisch aufgebaut und richtet Ihre Körperhaltung durch eine mittig verlaufende, dezente Ergo-Sacral-Polsterung konstant auf. Im Bereich der Lendenwirbel ist eine Stützpolsterung integriert, die Ihrer Wirbelsäule speziell an...836,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SITWELL Dynamik M Halblehner - Luxus BürostuhlSITWELL Dynamik M Halblehner - Luxus Bürostuhl - günstig kaufen Produktmerkmale: Das Bürostuhl Modell Dynamik M Halblehner verwöhnt Sie mit einer extra komfortablen Ergo - Sacral - Polsterung. Die Rückenlehne ist ergonomisch aufgebaut und richtet Ihre Körperhaltung durch eine mittig verlaufende, dezente Ergo - Sacral - Polsterung konstant auf. Im Bereich der Lendenwirbel ist eine Stützpolsterung integriert, die Ihrer Wirbelsäule speziell an langen Arbeitstagen zusätzlichen Halt gewährt und zugleich...835,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
-
Wie hoch ist die Krankenversicherung und Pflegeversicherung bei Rentnern?
Die Höhe der Krankenversicherung und Pflegeversicherung bei Rentnern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Rentenbezug und dem gewählten Krankenversicherungsmodell. Rentner müssen in der Regel einen Beitragssatz zur Krankenversicherung von etwa 14,6% ihres Renteneinkommens zahlen. Dieser Beitragssatz setzt sich aus dem allgemeinen Beitragssatz zur Krankenversicherung und dem Zusatzbeitragssatz der jeweiligen Krankenkasse zusammen. Die Pflegeversicherung wird mit einem Beitragssatz von 3,05% des Renteneinkommens berechnet. Es gibt jedoch auch Möglichkeiten, sich von der Kranken- und Pflegeversicherungspflicht befreien zu lassen, zum Beispiel wenn man anderweitig versichert ist oder bestimmte Voraussetzungen erfüllt. **


Wie kann die Beitragsberechnung in verschiedenen Versicherungsbereichen, wie beispielsweise Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, durchgeführt werden und welche Faktoren spielen dabei eine Rolle?
Die Beitragsberechnung in verschiedenen Versicherungsbereichen erfolgt in der Regel auf Basis von Risikofaktoren und individuellen Merkmalen. In der Krankenversicherung können Faktoren wie Alter, Gesundheitszustand und gewählter Leistungsumfang eine Rolle spielen. In der Rentenversicherung hängt der Beitrag von Faktoren wie dem Einkommen und der gewählten Versicherungsform ab. In der Haftpflichtversicherung können Faktoren wie Beruf, Wohnort und Deckungssumme die Beitragshöhe beeinflussen. Die genaue Berechnung kann je nach Versicherungsunternehmen und Tarif variieren. **
Sind Sie von der Krankenversicherung und oder sozialen Pflegeversicherung befreit?
Sind Sie von der Krankenversicherung und oder sozialen Pflegeversicherung befreit? Diese Frage ist wichtig, um sicherzustellen, dass Sie über die notwendige Krankenversicherung und Pflegeversicherung verfügen. In Deutschland besteht eine Pflicht zur Krankenversicherung, daher ist es wichtig zu klären, ob Sie von dieser Pflicht befreit sind. Wenn Sie beispielsweise privat versichert sind oder bestimmte Voraussetzungen erfüllen, könnten Sie von der gesetzlichen Krankenversicherung befreit sein. Es ist auch wichtig zu prüfen, ob Sie von der sozialen Pflegeversicherung befreit sind, da diese ebenfalls eine wichtige Absicherung im Pflegefall bietet. Daher ist es ratsam, sich über Ihre Versicherungssituation zu informieren und gegebenenfalls eine Befreiung zu beantragen. **
Top-Angebote
Produkte zum Begriff Dynamik:
-
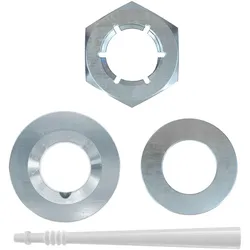
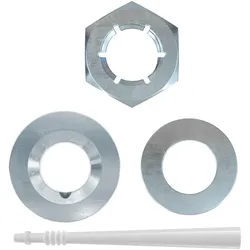
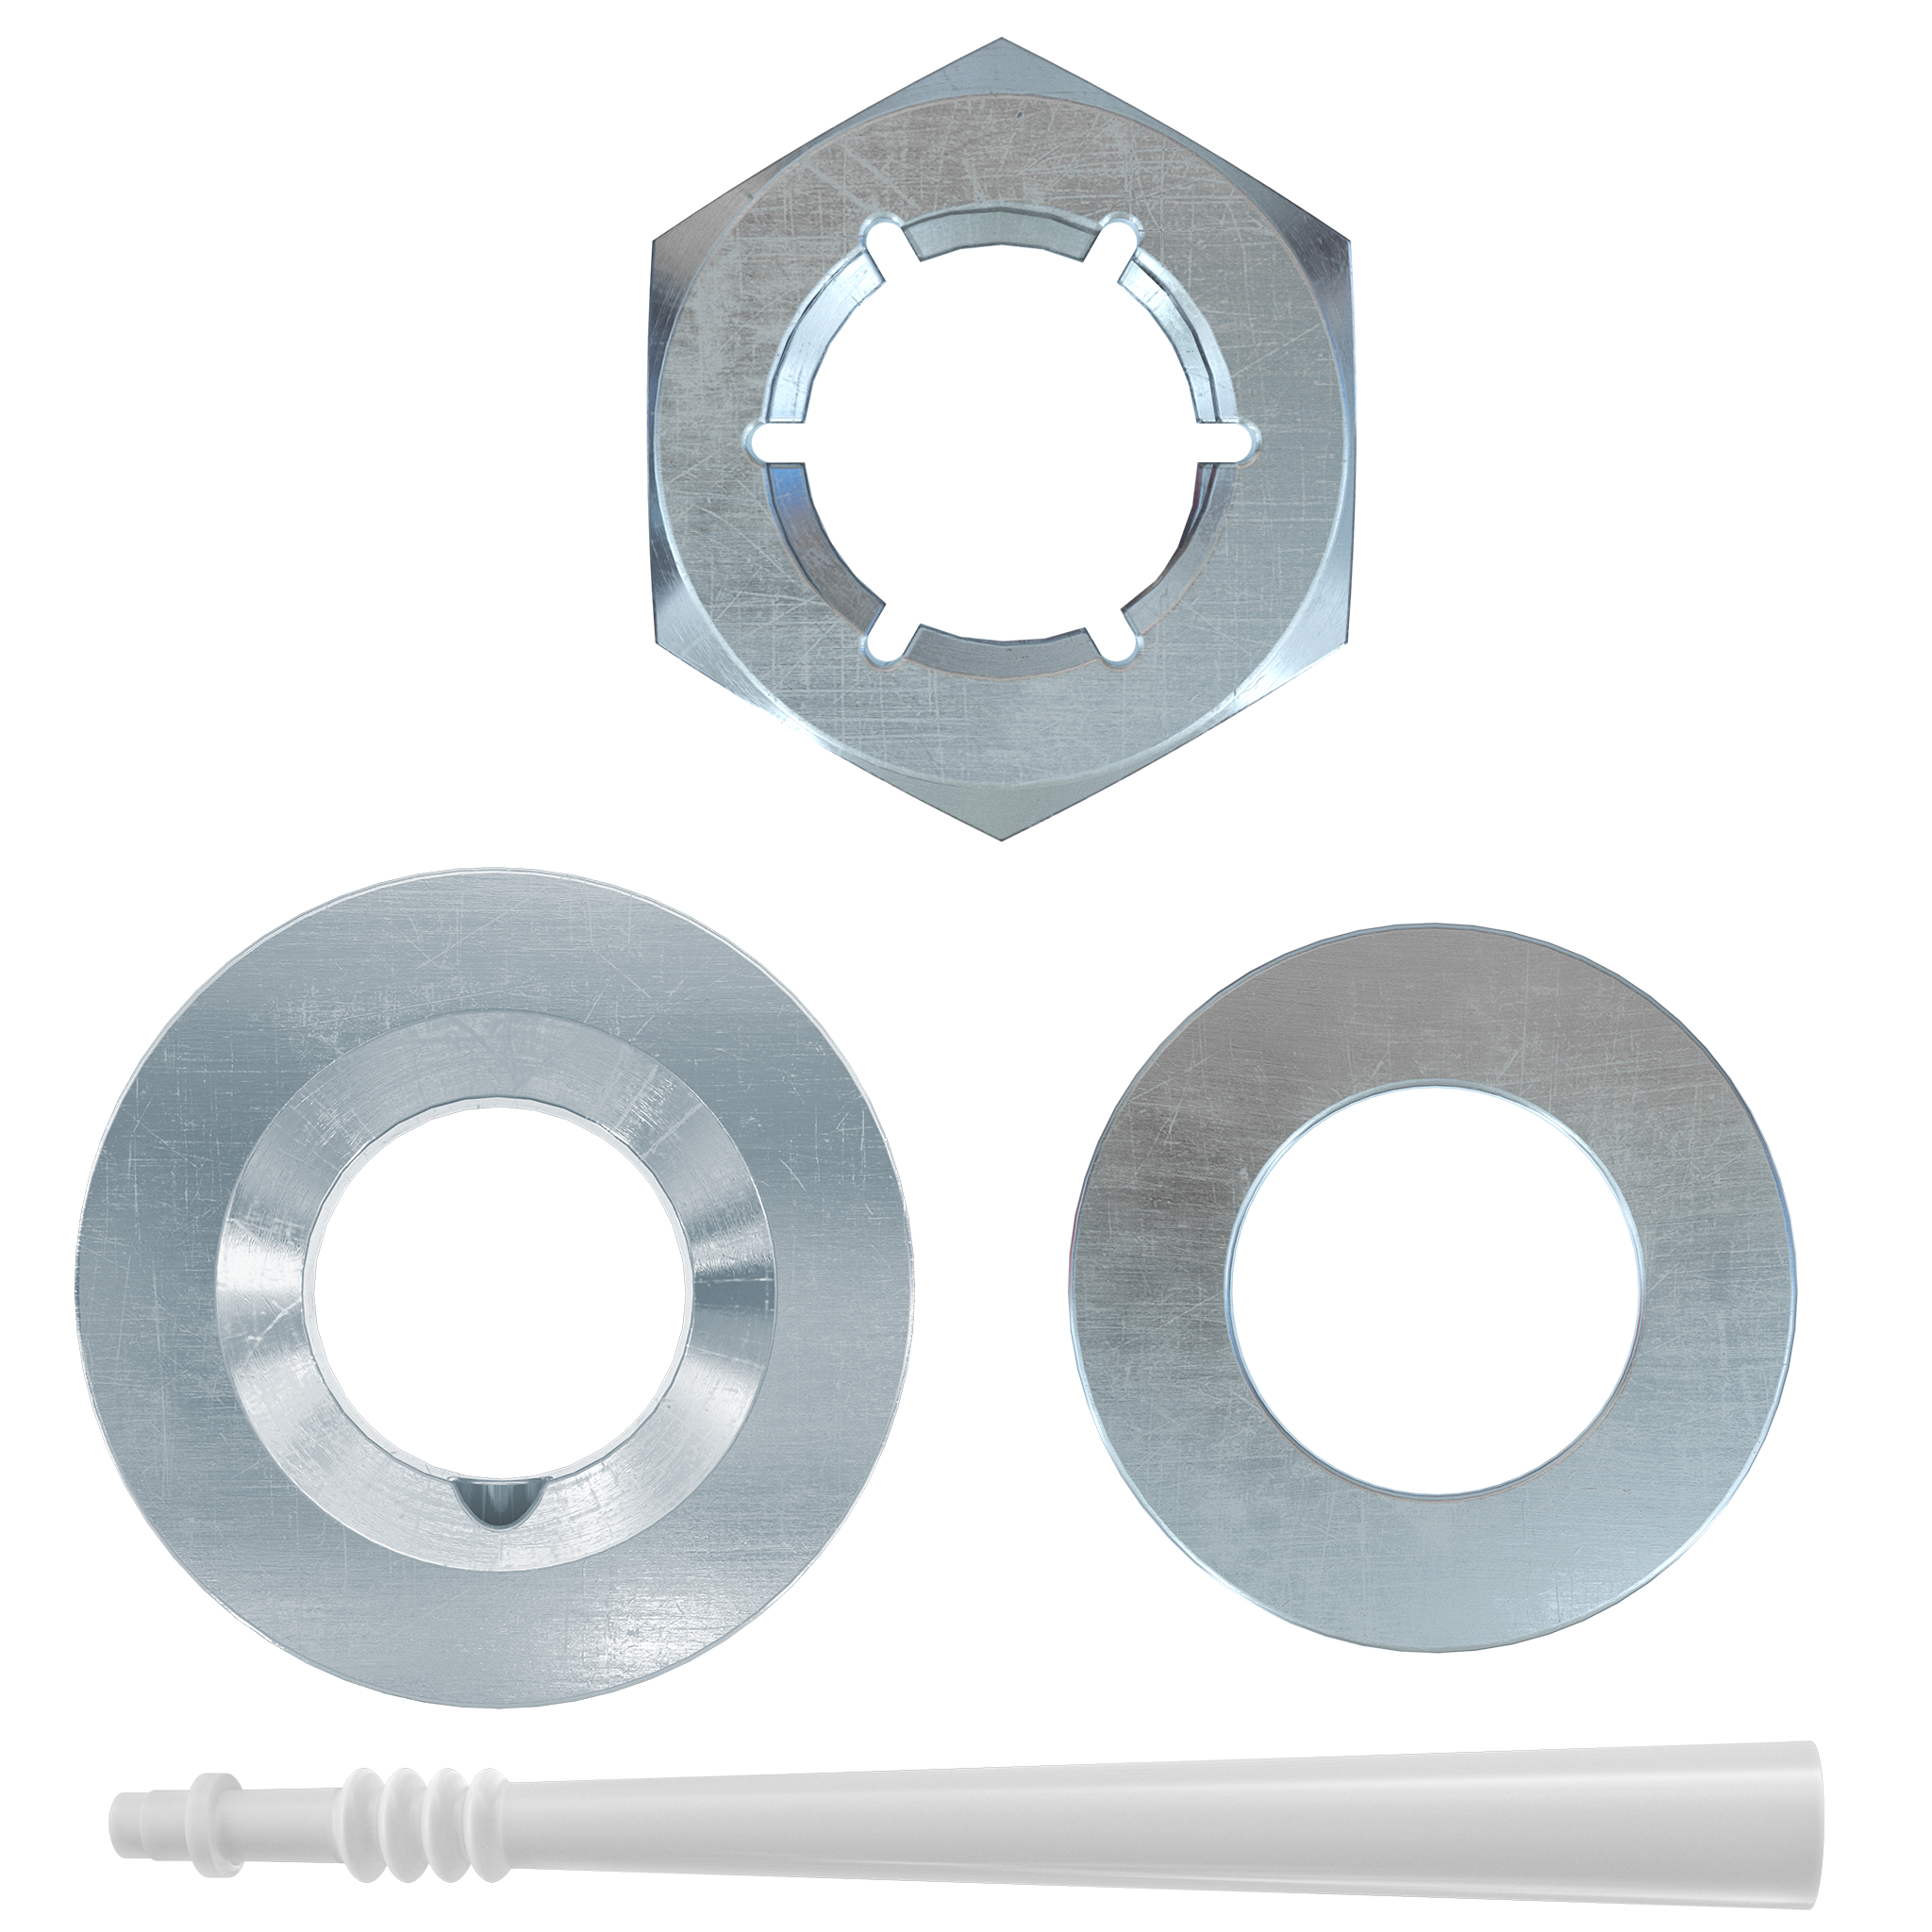
Dynamik Set M20Das fischer Dynamik Set ist die universelle Systemkomponente für dynamische Belastungen. Durch die im Set enthaltene Verfüllscheibe wird eine lückenlose Verfüllung des Ringspaltes ermöglicht und somit eine sichere Lastübertragung gewährleistet. Das Set kann in Vor- und Durchsteckmontage genutzt werden. Technische Daten: Außen-Ø: 46 [mm] Dicke: 13 [mm] Min. Dicke des Anbauteils: 20 [mm] Passend zu: FAZ II Plus M2080,27 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Dynamik Set M24Das fischer Dynamik Set ist die universelle Systemkomponente für dynamische Belastungen. Durch die im Set enthaltene Verfüllscheibe wird eine lückenlose Verfüllung des Ringspaltes ermöglicht und somit eine sichere Lastübertragung gewährleistet. Das Set kann in Vor- und Durchsteckmontage genutzt werden. Technische Daten: Außen-Ø: 54 [mm] Dicke: 17 [mm] Min. Dicke des Anbauteils: 24 [mm] Passend zu: FAZ II Plus M24110,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hera Dynamik-Controller 20805005011Ausführung=dynamischGeeignet für Außengebrauch=neinDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=neinDimmung DSI=neinDimmung DMX=neinDimmung Potentiometer (geräteintegriert)=neinDimmung LineSwitch=neinDimmung herstellerspezifisch=jaDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung RF=neinDimmung Sine Wave Reduction=neinDimmung Touch and Dim=neinDimmung Zigbee=neinDimmung mit Push-button=neinKonstant-Lichtstrom-Regelung=neinOhne Dimmfunktion=neinGehäuse=ohne (Platinenmontage)Geeignet für Konstantstrom=neinGeeignet für Konstantspannung=jaAusgangsspannung=24 VAusgangsstrom=42..2000 mAGeeignet für Gleichspannung (Primärseite)=jaAusgangsleistung=1..48 WLeistungsaufnahme=48 WSchutzart (IP)=IP20Schutzklasse=IIILänge=50 mmBreite=10 mmHöhe=10 mmBedienung über Bluetooth=neinKompatibel mit Apple HomeKit=neinKompatibel...13,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
SITWELL Dynamik L Hochlehner - Luxus ChefsesselSITWELL Dynamik L Hochlehner - Luxus Bürostuhl - günstig kaufen Produktmerkmale: Ergonomischer Luxus Chefsessel mit höchstem Komfort für Ihren Rücken Das Chefsessel Modell Dynamik L Hochlehner verwöhnt Sie mit einer extra komfortablen Ergo-Sacral-Polsterung. Die Rückenlehne ist ergonomisch aufgebaut und richtet Ihre Körperhaltung durch eine mittig verlaufende, dezente Ergo-Sacral-Polsterung konstant auf. Im Bereich der Lendenwirbel ist eine Stützpolsterung integriert, die Ihrer Wirbelsäule speziell an...836,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
Ähnliche Suchbegriffe für Dynamik
-
SITWELL Dynamik M Halblehner - Luxus BürostuhlSITWELL Dynamik M Halblehner - Luxus Bürostuhl - günstig kaufen Produktmerkmale: Das Bürostuhl Modell Dynamik M Halblehner verwöhnt Sie mit einer extra komfortablen Ergo - Sacral - Polsterung. Die Rückenlehne ist ergonomisch aufgebaut und richtet Ihre Körperhaltung durch eine mittig verlaufende, dezente Ergo - Sacral - Polsterung konstant auf. Im Bereich der Lendenwirbel ist eine Stützpolsterung integriert, die Ihrer Wirbelsäule speziell an langen Arbeitstagen zusätzlichen Halt gewährt und zugleich...835,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahl, Eberhard: Dynamik in GruppenDynamik in Gruppen , Handbuch der Gruppenleitung , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 5. Auflage, Erscheinungsjahr: 20250515, Autoren: Stahl, Eberhard, Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 450, Keyword: Gruppe; Gruppenarbeit; Gruppenleiter; Kommunikation; Persönlichkeit, Fachschema: Arbeit (allgemein) / Gruppenarbeit~Gruppenarbeit~Gruppendynamik~Gruppenleiter~Psychologie, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 247, Breite: 174, Höhe: 26, Gewicht: 926, Produktform: Gebunden,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Petersen, Christian: Dynamik der BaukonstruktionenDynamik der Baukonstruktionen , Der Trend zu leichteren Konstruktionen und größeren Spannweiten macht es notwendig, den dynamischen Charakter der Einwirkungen auf die Tragsicherheit und Gebrauchstauglichkeit der Bauwerke in vermehrtem Maße bei der Tragwerksplanung zu berücksichtigen. Neben aerodynamischen und seismischen Einflüssen sind es solche aus Maschinenanlagen, aus dem Straßen- und Eisenbahnverkehr sowie von Menschen induzierte Einwirkungen und nicht zuletzt Katastrophenlastfälle wie Anprall, Flugzeugabsturz und anderes. Ausgehend von den Grundlagen der Dynamik werden Berechnungs- und Bewertungsverfahren für baudynamische Aufgabenstellungen dargestellt und anhand zahlreicher Beispiele praxisbezogen erläutert. Die in der Dynamik angewandten mathematischen Verfahren werden ausführlich dargelegt. Die einzelnen Kapitel sind jeweils durch umfangreiche Hinweise auf die Fachliteratur ergänzt. Zu den wichtigsten im Buch behandelten Aufgabenstellungen und Berechnungsverfahren wurden eine Reihe von MATLAB-Programmen entwickelt, die zum Download auf der Website von Springer-Vieweg zur Verfügung stehen. Der Inhalt · Mechanische Grundlagen mit baupraktischen Anwendungen · Ein- und Mehrfreiheitsgradschwinger, kontinuierliche Systeme · Aerodynamische Schwingungsanregung · Seismische Schwingungsanregung · Maschinenfundamente · Schwingungsdämpfer · Schwingungen von Brücken, Hochbauten und turmartigen Bauwerken · Bodendynamik und Boden-Bauwerk-Wechselwirkung · Mathematische Grundlagen und Verfahren Die Zielgruppen · Studierende des Ingenieurwesens · Tragwerksplaner/-innen des Ingenieurbaus Die Autoren Prof. Dr.-Ing. Dr.-Ing E.h. Christian Petersen lehrte vor seiner Emeritierung Stahlbau am Institut für konstruktiven Ingenieurbau der Universität der Bundeswehr, München Prof. Dr.-Ing. Horst Werkle lehrte bis zum WS 2017/18 Baustatik und Baudynamik an der HTWG Konstanz. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2., überarbeitete und akt. Aufl. 2017, Erscheinungsjahr: 201808, Beilage: Book, Autoren: Petersen, Christian~Werkle, Horst, Auflage: 17002, Auflage/Ausgabe: 2., überarbeitete und akt. Aufl. 2017, Seitenzahl/Blattzahl: 1758, Abbildungen: Bibliographie, Themenüberschrift: TECHNOLOGY & ENGINEERING / Construction / Heating, Ventilation & Air Conditioning, Keyword: Baudynamik;Bautechnik;Beanspruchung;Brücke;Brückendynamik;Dynamik;Erdbeben;Fußgängerbrücke;Maschinenfundament;Schwingung;Schwingungsbeanspruchung;Schwingungsdämpfer;Vibration, Fachschema: Bau / Entwurf, Konstruktion~Dynamik (physikalisch)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Maschinenbau~Klimatechnik - Klimatisierung, Fachkategorie: Ingenieurswesen, Maschinenbau allgemein~Dynamik und Statik, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 179, Höhe: 58, Gewicht: 2375, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
-
Wie hoch ist die Krankenversicherung und Pflegeversicherung bei Rentnern?
Die Höhe der Krankenversicherung und Pflegeversicherung bei Rentnern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Rentenbezug und dem gewählten Krankenversicherungsmodell. Rentner müssen in der Regel einen Beitragssatz zur Krankenversicherung von etwa 14,6% ihres Renteneinkommens zahlen. Dieser Beitragssatz setzt sich aus dem allgemeinen Beitragssatz zur Krankenversicherung und dem Zusatzbeitragssatz der jeweiligen Krankenkasse zusammen. Die Pflegeversicherung wird mit einem Beitragssatz von 3,05% des Renteneinkommens berechnet. Es gibt jedoch auch Möglichkeiten, sich von der Kranken- und Pflegeversicherungspflicht befreien zu lassen, zum Beispiel wenn man anderweitig versichert ist oder bestimmte Voraussetzungen erfüllt. **
-
Wie kann die Beitragsberechnung in verschiedenen Versicherungsbereichen, wie beispielsweise Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, durchgeführt werden und welche Faktoren spielen dabei eine Rolle?
Die Beitragsberechnung in verschiedenen Versicherungsbereichen erfolgt in der Regel auf Basis von Risikofaktoren und individuellen Merkmalen. In der Krankenversicherung können Faktoren wie Alter, Gesundheitszustand und gewählter Leistungsumfang eine Rolle spielen. In der Rentenversicherung hängt der Beitrag von Faktoren wie dem Einkommen und der gewählten Versicherungsform ab. In der Haftpflichtversicherung können Faktoren wie Beruf, Wohnort und Deckungssumme die Beitragshöhe beeinflussen. Die genaue Berechnung kann je nach Versicherungsunternehmen und Tarif variieren. **
-
Sind Sie von der Krankenversicherung und oder sozialen Pflegeversicherung befreit?
Sind Sie von der Krankenversicherung und oder sozialen Pflegeversicherung befreit? Diese Frage ist wichtig, um sicherzustellen, dass Sie über die notwendige Krankenversicherung und Pflegeversicherung verfügen. In Deutschland besteht eine Pflicht zur Krankenversicherung, daher ist es wichtig zu klären, ob Sie von dieser Pflicht befreit sind. Wenn Sie beispielsweise privat versichert sind oder bestimmte Voraussetzungen erfüllen, könnten Sie von der gesetzlichen Krankenversicherung befreit sein. Es ist auch wichtig zu prüfen, ob Sie von der sozialen Pflegeversicherung befreit sind, da diese ebenfalls eine wichtige Absicherung im Pflegefall bietet. Daher ist es ratsam, sich über Ihre Versicherungssituation zu informieren und gegebenenfalls eine Befreiung zu beantragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.